

越南政府已于 2026 年 10 月 9 日签署第 384/2026/NĐ-CP 号议定,对“Made in Vietnam”(越南制造)的原产地认定标准作出系统规定,自 2027 年 1 月 1 日起生效。核心可以概括为两句话:在越南完全获得的货物按 6 类纯原产情形认定;使用了非越南原产材料的货物,必须满足税则归类改变(CTC)或越南增值比例(VVC)达到 30% 以上,且简单加工不予认定。
对同时做越南贸易和中国到越南物流的企业来说,这项新规的影响并不只在“标签怎么打”,而是会传导到 HS 编码归类、Form E 原产地证申请、申报货值与凭证留存,以及进口主体选择等环节。本文由东浩物流(广东东浩供应链管理有限公司)从实务角度整理,供企业自查参考,不构成法律意见,具体条款以官方公布文本为准。
一、新规基本信息
| 文件名称 | 第 384/2026/NĐ-CP 号议定(Nghị định) |
| 签署日期 | 2026 年 10 月 9 日 |
| 生效日期 | 2027 年 1 月 1 日 |
| 规范对象 | 在越南生产、加工产品的原产地认定,以及“Made in Vietnam”标注的合法性 |
| 核心机制 | 纯原产 6 类情形 + 非纯原产的税则归类改变(CTC)或越南增值比例(VVC)≥30% |
| 过渡安排 | 生效前按原有规则执行,企业可利用过渡期完成编码核对与凭证体系准备 |
二、原产地分成两大类
议定把商品分为三类进行规范:具有原产地的商品、纯原产地商品、非纯原产地商品。实务判断时,关键仍是先确认自己的货属于纯原产还是非纯原产,两条路径的判定方式完全不同。
第一类:纯越南原产(完全在越南获得)。货物从原料到成品都在越南境内产生,不需要做增值比例测算,直接按情形认定。
第二类:非纯越南原产(含非原产材料)。只要生产中用到了进口或非越南原产的原材料、零部件,就要进入第二套判断:看是否发生税则归类改变,或者越南境内增值是否达到 30%。
三、纯越南原产的 6 类情形
根据公开报道归纳,纯越南原产商品主要涵盖在越南境内种植和收获的农作物及其制品、在越南出生或饲养的动物及其制品、在越南开采或采集的矿产和自然物质等方向;同时明确各部委可针对其管理范围内具有特殊性质的商品,另行制定单独的原产地认定规定。下表为常见情形的归纳整理,具体列举与表述以法令原文为准:
| 序号 | 情形 | 常见例子 |
| 1 | 在越南境内开采的矿物及天然资源 | 矿石、砂石、天然气 |
| 2 | 在越南境内收获、采集的植物产品 | 稻米、咖啡、腰果、木材 |
| 3 | 在越南出生并饲养的活动物 | 活禽、活畜、水产养殖品 |
| 4 | 在越南境内屠宰、宰杀获得的动物产品 | 肉类、皮革、羽绒 |
| 5 | 在越南境内捕猎、捕捞、采集获得的产品 | 海产、捕捞水产品 |
| 6 | 其他完全在越南境内获得的情形 | 以法令原文列举为准 |
实务中最容易误判的是"在越南工厂组装完成就等于越南原产"这一认知:只要生产中用到了进口或非越南原产料件,就不属于纯原产,必须进入非纯原产的判定路径。
四、非纯原产的四项要件
含非原产材料的货物,要同时满足以下条件才能认定为越南原产:
1. 税则归类改变(CTC)
指成品与其所用非原产材料在 HS 编码上发生规定的层级改变,实务中常以 HS 四位级(税目级)改变作为判断基准,具体以议定及对应产品的规则为准。企业需要提前把成品编码与主要进口料件编码做比对,这是最容易提前准备、也最容易出错的一环。
2. 越南增值比例(VVC)达到 30% 及以上
VVC 通常按以下两种思路之一计算,达到 30% 及以上可认定。另据公开报道,信息技术类商品可将研发、设计、编程等在越南发生的增值计入,具体口径以法令及配套规定为准:
| 方法 | 计算思路 | 适用场景 |
| 扣减法 | (出厂价 − 非原产材料价值)÷ 出厂价 × 100% | 进口料件成本清晰可核 |
| 累加法 | (越南原产材料 + 直接人工 + 制造费用 + 其他越南发生成本)÷ 出厂价 × 100% | 本地成本项较完整 |
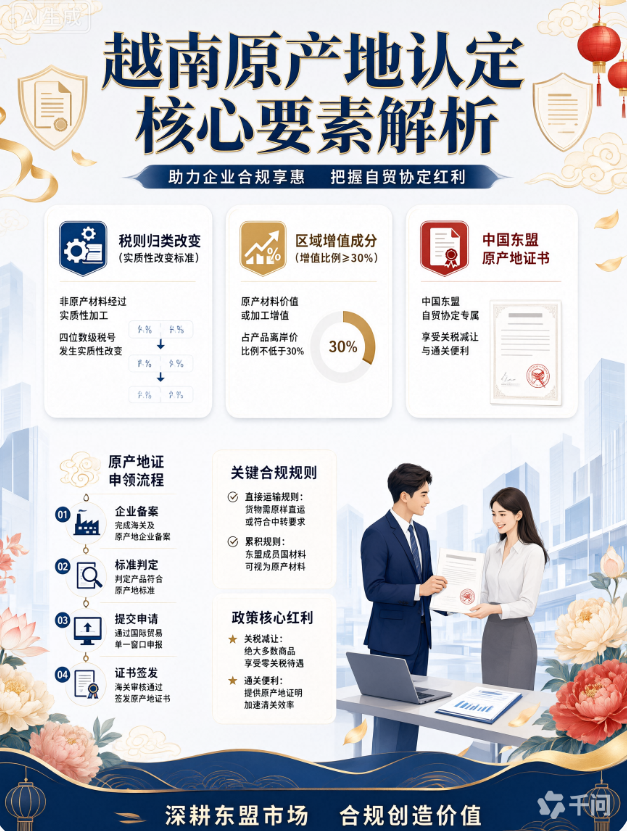
3. 必须完成实质性加工
议定明确,仅进行简单加工(如分装、贴标、重新包装、简单分拣、稀释、简单组装等)不足以赋予原产地资格。这一条对“国内生产 + 越南贴标出货”的模式影响最直接。
4. 包装、容器与成本归集口径
随货包装与容器的处理、以及可在越南计入增值的成本范围(含研发、IT 等按议定口径可计入的部分),都会影响最终比例。企业应按议定口径统一归集,避免同一批货在不同申报中口径不一致。
五、简单加工不予认定的情形
议定对“简单加工”作了排除性规定,以下操作通常不足以单独赋予越南原产地资格:
| 操作类型 | 说明 |
| 分装、重新包装、换包装 | 仅改变包装形态,产品本身未发生实质变化 |
| 贴标、加贴标识、喷码 | 为“Made in Vietnam”标签而做的标注行为本身不产生原产地 |
| 简单分拣、分级、清洗、干燥 | 属于保存或运输所需的常规处理 |
| 稀释、简单混合 | 未改变产品基本性质与用途 |
| 简单组装、拧装、配套 | 若未达到税则归类改变或增值门槛,不视为实质性加工 |
这条规定对跨境贸易模式的影响比较直接:如果企业原本计划“国内生产成品或半成品,运到越南做贴标、分装后以越南制造名义销售”,新规生效后需要重新评估合规性,否则可能面临标签违规与后续追责风险。
需要提醒的是,原产地合规的执法环境也在同步收紧。越南海关总署 2026 年 6 月 16 日发布的第 17552/CHQ-GSQL 号公文中,已将木材及木制品、机电设备、钢铁、电动自行车、光伏、轮胎、陶瓷瓷砖、鞋类和包、塑料袋、食品、农产品等约 18 类商品列为原产地与标签核查的重点对象,并明确把"简单加工即贴标""多家法人拆分订单""申请材料造假""保税仓违规换包装"四类行为按原产地欺诈处理。若货型落在上述品类内,建议提前把采购、生产、成本三类凭证备齐,避免查验时被要求补充说明或转实物查验。
六、举证责任与企业需要准备的材料
议定强调由主张越南原产地的一方承担举证责任,也就是说,企业需要自己拿出能支撑认定的凭证,而不是由监管方去证明不成立。建议提前建立并长期留存以下材料:
| 材料类别 | 具体内容 |
| 原料来源凭证 | 采购合同、发票、供应商原产地声明、进口报关单、Form E 等原产地证明 |
| 生产与加工凭证 | 工艺流程说明、工序记录、生产批次记录、加工合同或委托加工协议 |
| 成本核算凭证 | 成本计算表、人工与制造费用明细、出厂价构成,用于 VVC 测算 |
| 编码与归类资料 | 成品与主要料件的 HS 编码对照表、归类依据或预裁定文件 |
| 标签与宣传留档 | 产品标签样张、包装印刷稿、宣传物料,确保与实际原产地一致 |
一个实务提醒:凭证的价值在于“可追溯、口径一致”。同一批货在采购合同、成本表、报关申报中的数量、金额、编码若相互矛盾,即使实际满足条件,也可能在核查中被质疑。
七、越南原产标签与出口原产地证(C/O)的区别
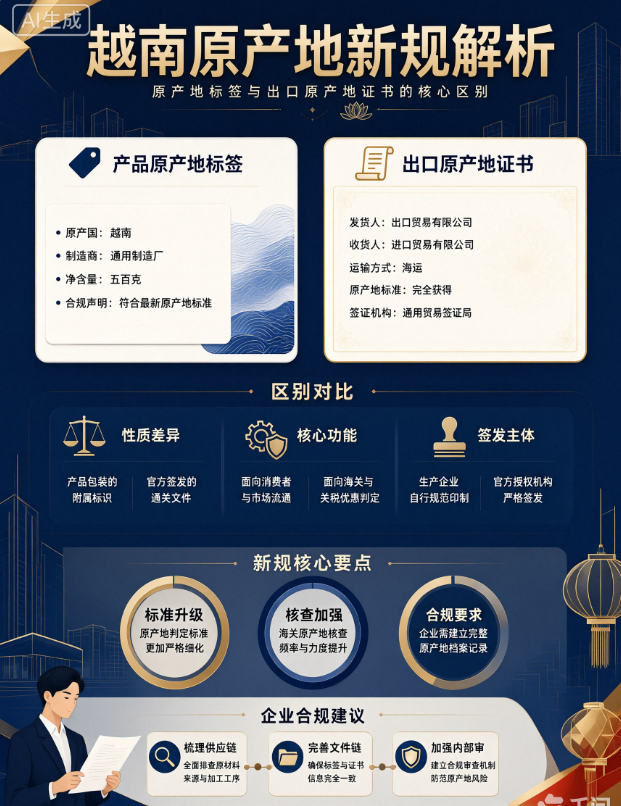
这两个概念经常被混为一谈,但依据、用途和签发方都不同,企业需要分别满足要求。
| 对比项 | 越南原产标签(Made in Vietnam) | 出口原产地证(C/O,如 Form E) |
| 用途 | 在越南市场标示产品原产地,面向消费者与市场监管 | 出口时用于享受自贸协定优惠税率 |
| 依据 | 第 384/2026/NĐ-CP 号议定等国内规定 | 中国—东盟自贸协定等协定规则及签证机构要求 |
| 签发/责任方 | 生产企业或标注主体自行负责,需可举证 | 由授权签证机构签发 |
| 常见误区 | 以为有 C/O 就等于可以标越南制造 | 以为能标越南制造就一定能拿到 C/O |
对做中国—越南双向贸易的企业来说,还要区分另一个方向:中国原产货物出口越南时,凭符合原产地规则的 Form E 可享受中国—东盟自贸协定优惠税率;而越南原产货物出口到中国或其他市场时,则适用越南侧的原产地规则与对应协定。两套规则不能互相套用。
八、过渡期怎么用
议定 2026 年 10 月 9 日签署、2027 年 1 月 1 日生效,中间约两个多月的过渡期,建议按以下顺序推进:
第一步,盘货型。把在产、在途、计划投产的产品列成清单,标注主要料件来源(越南本地 / 进口)。
第二步,测比例。对含进口料件的产品先按 VVC 公式做一次测算,看距离 30% 有多少差距,判断是调整料件结构还是调整成本归集口径。
第三步,核编码。把成品与主要进口料件的 HS 编码做对照,评估是否满足税则归类改变。
第四步,补凭证。按第六章清单补齐采购、生产、成本三类凭证,并统一口径。
第五步,改标签与合同。对不满足条件但此前标注了越南制造的产品,及时修正标签与宣传物料,并在采购、代工合同中明确原产地责任归属。
九、新规与跨境物流、报关操作的关联
原产地认定看似是生产端的事,实际会传导到中国到越南物流的多个操作环节,这也是企业在安排越南物流专线时容易被忽略的部分。
1. HS 编码预归类要提前做
编码既决定越南进口关税税率,也是判断税则归类改变的基础。编码报错会同时带来税费差异和原产地判定偏差,建议在订舱前完成预归类,而不是到口岸再改单。
2. Form E 与单证一致性
中国原产货物出口越南申请 Form E 时,提单、箱单、发票与产地证上的品名、数量、金额、编码需要保持一致。单证不一致是查验和滞港的常见原因,也会拖慢优惠税率的适用。
3. 申报货值要合理
申报价明显偏低可能触发海关价格核查、补税甚至滞港。省下的税费往往抵不上后续的时间与仓储成本,且会影响企业后续申报的可信度。
4. 进口主体与税费票据归属要提前明确
这是与新规关联最紧的一点。走双清包税到门(DDP)时,越南进口以物流方指定的进口主体名义清关,进口税费票据开给该清关主体,收货方通常拿不到自身名义的进口税单;如果企业需要以自身名义的进口记录做账或抵扣进口环节增值税,应走正式报关进口,由收货方自己作为进口商完成清关。
在新规背景下,如果企业还需要以越南进口记录支撑后续的原产地或成本举证,票据归属就更需要提前确认,避免货到了才发现材料不在自己名下。
十、常见问题(FAQ)
问:在越南工厂组装完成,就算越南制造吗?
不一定。只要使用了非越南原产料件,就不属于纯原产,需要满足税则归类改变或 VVC 达到 30%;且单纯组装若未达到门槛,不视为实质性加工。
问:有出口原产地证 C/O,就能标 Made in Vietnam 吗?
不能直接等同。C/O 用于出口享受协定税率,原产标签依据越南国内规定,两者依据与用途不同,需分别满足。
问:新规生效前已生产的库存怎么办?
生效前生产的商品按当时适用的规则执行。存量库存建议同步复核标签与凭证,尤其是已标注越南制造的产品,避免生效后继续流通时被质疑;涉及标签延续使用等具体安排,以法令原文及主管部门解释为准。
问:中国发越南的货需要关注这条新规吗?
需要关注两点:一是若货物在越南做后续加工并计划以越南原产名义销售,需按新规评估;二是在越中贸易中,中国原产货物凭 Form E 享受协定优惠税率,编码与单证准确性同样关键。
问:走 DDP 会影响我自己的进口凭证吗?
会。DDP 下进口税费票据通常开给实际清关主体,收货方拿不到自身名义税单。需要自身名义进口记录的,应选择正式报关进口。
问:怎么降低查验和滞港概率?
三件事:HS 编码与产品属性提前预核、提单箱单发票三单信息一致、申报货值合理。这三项做扎实,多数异常费用可以避免。
十一、关于东浩物流
东浩物流(广东东浩供应链管理有限公司)主营中国至越南跨境物流,在东莞及越南海防、胡志明设有服务网点,可提供海运、陆运、空运等多种运输方式,覆盖整柜与拼箱,并提供中国出口报关、越南进口清关、双清包税到门(DDP)与正式报关进口两种方案,以及末端派送服务。
针对原产地与合规相关需求,我们可在订舱阶段协助核对 HS 编码与产品属性、提示 Form E 申请所需资料、明确进口主体与税费票据归属,并在询价时按提货送仓、出口报关、国际运输、越南清关税费、末端派送五段分别列明费用与责任方,便于企业做横向比较。
十二、咨询与联系方式
如需了解具体货型的运输方案、费用结构或清关安排,欢迎联系东浩物流:
公司名称:广东东浩供应链管理有限公司(东浩物流)
联系电话:【13066188115】
公司地址:【东莞市黄江镇田美向南二街5巷8号101室】
服务范围:中国至越南物流专线、双清包税到门、正式报关进口、海运陆运空运、整柜拼箱、越南末端派送
说明:本文为东浩物流基于公开信息从实务角度整理的解读,不构成法律意见或合规承诺。第 384/2026/NĐ-CP 号议定的具体条款、适用范围与执行口径,以越南官方公布文本及主管部门解释为准;涉及税费与优惠税率的内容以当期政策及商品编码适用情况为准。